IRRF: O Que É, Tabela 2026 e Como Calcular o Desconto no Salário
Você já viu a sigla no holerite e se perguntou: o que é IRRF? É o Imposto de Renda Retido na Fonte — o desconto de imposto de renda que sai do seu salário antes de ele cair na conta, todo mês. Em 2026, uma redução nova na lei passou a zerar esse desconto para quem ganha até R$ 5.000. Neste guia você entende o que significa IRRF, vê a tabela de IR 2026, aprende como calcular o IRRF passo a passo e confere quanto desconta em cada salário.
Resumo rápido: IRRF é o imposto de renda descontado na fonte (no holerite, no contracheque). A tabela de 2026 vai de isento a 27,5%, com parcelas a deduzir. A novidade de 2026 é a redução da Lei nº 15.270/2025: ela zera o imposto para rendimentos de até R$ 5.000 e reduz parcialmente entre R$ 5.000,01 e R$ 7.350. Quem ganha R$ 6.000 paga R$ 385,10 de IRRF; quem ganha R$ 7.000, R$ 754,75 (sem dependentes).
O que é IRRF e o que significa a sigla
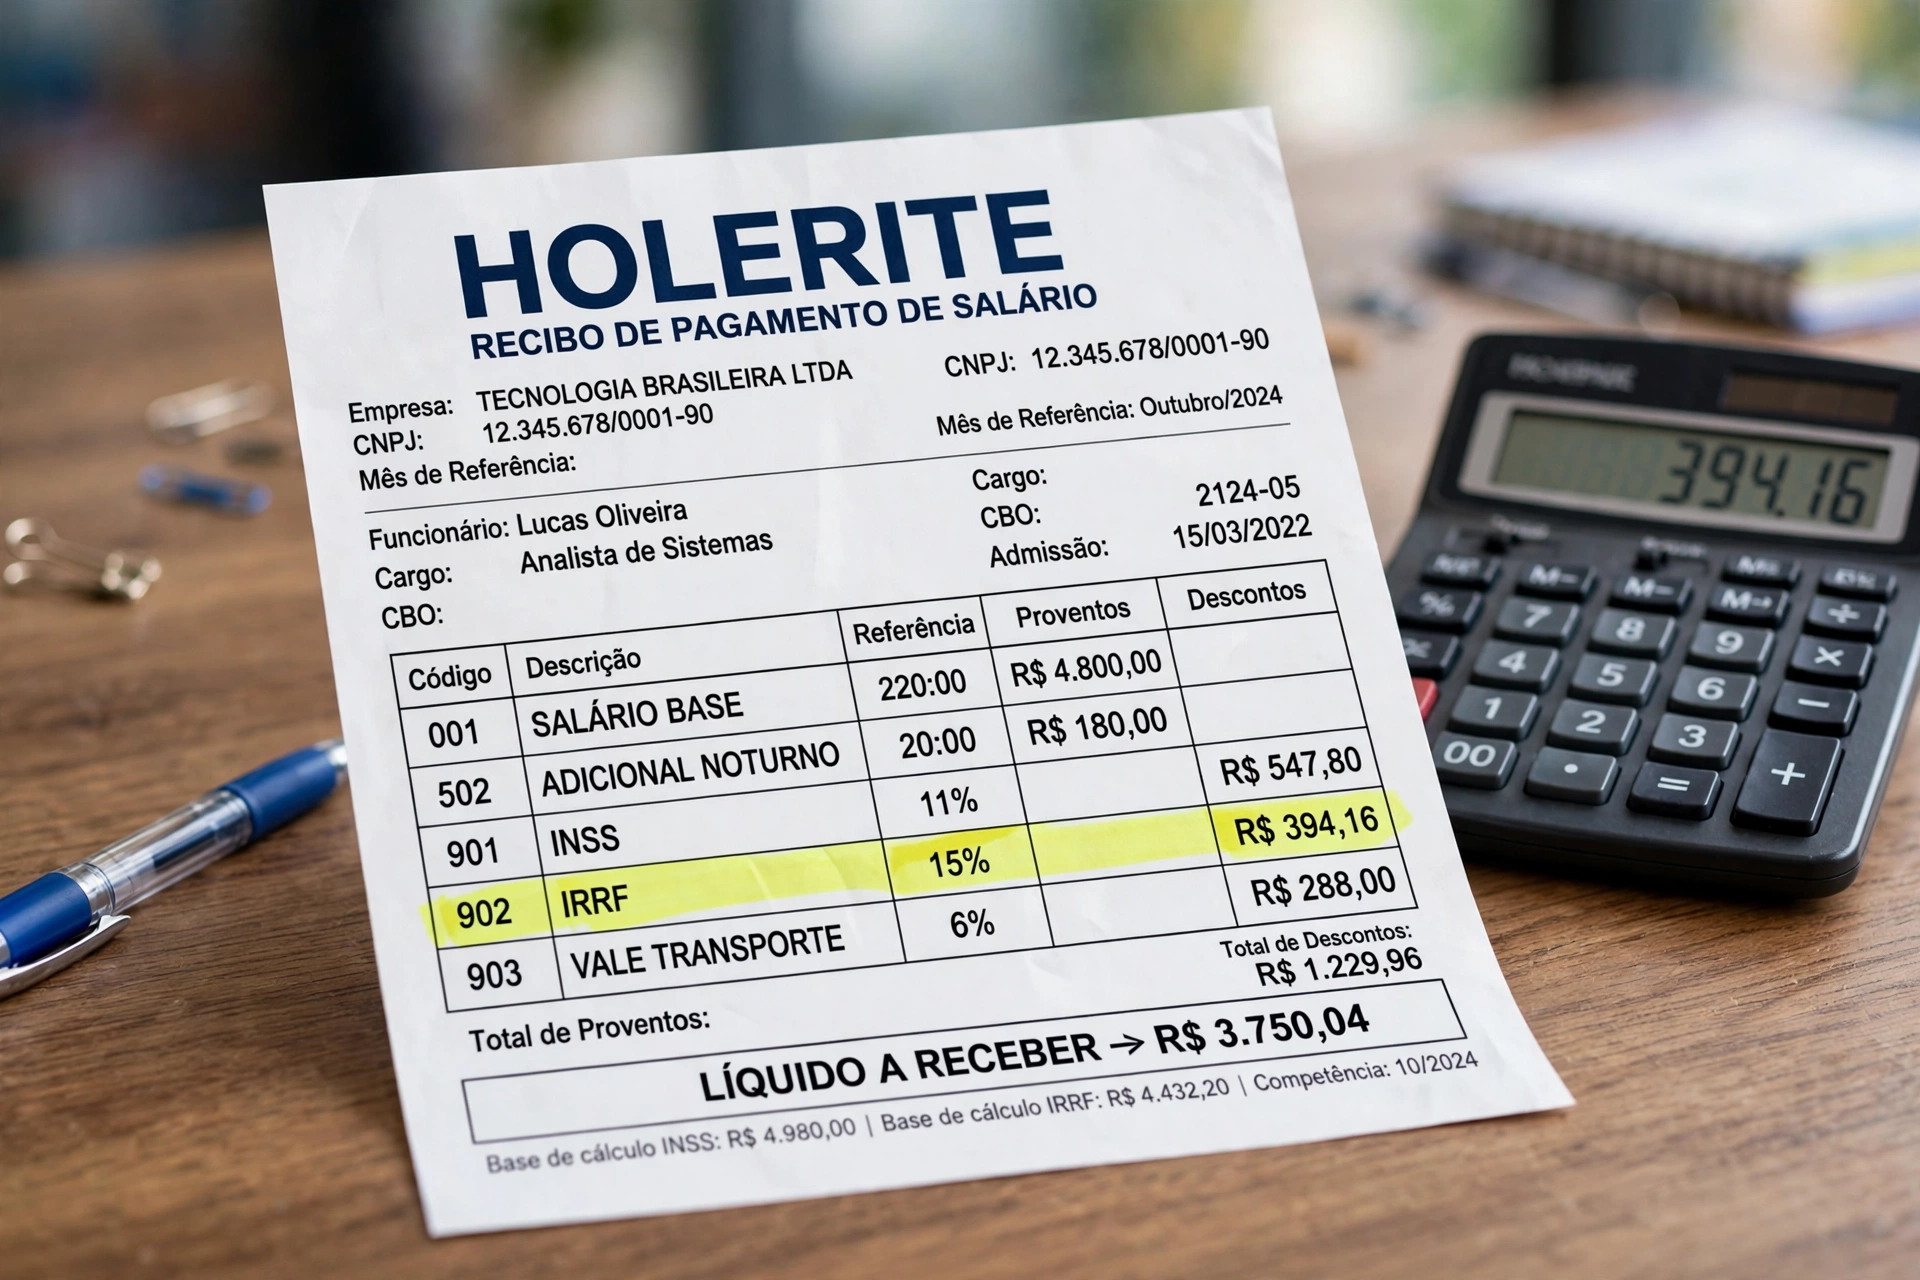
IRRF significa Imposto de Renda Retido na Fonte. “Retido na fonte” quer dizer que quem paga o rendimento — a fonte pagadora, normalmente a empresa — já desconta o imposto e o repassa ao governo. Você recebe o salário líquido desse imposto, sem precisar emitir guia nem pagar boleto por fora.
IRRF é a mesma coisa que IRPF? Não exatamente:
- IRPF é o Imposto de Renda da Pessoa Física — o imposto em si, apurado no ano.
- IRRF é a antecipação desse imposto, descontada mês a mês na fonte.
- Na declaração anual, o que foi retido é comparado com o imposto devido no ano: se reteve a mais, você recebe restituição; se reteve a menos, paga a diferença. Por isso a empresa entrega o informe de rendimentos — é ele que alimenta a sua declaração.
Quem paga IRRF? Quem recebe rendimentos tributáveis acima da faixa de isenção: empregados com carteira assinada, servidores, aposentados e pensionistas (na fonte pagadora), e também quem recebe certos rendimentos de pessoas jurídicas. O desconto aparece no holerite/contracheque na linha “IRRF” ou “IR fonte”, ao lado do INSS.
Tabela IRRF 2026: alíquotas e parcela a deduzir
A tabela do imposto de renda 2026 para o cálculo mensal é esta (base de cálculo = rendimento do mês depois das deduções, como explicamos abaixo):
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
🆕 A redução de 2026 (a verdadeira “nova tabela”)
Muita gente procura a “nova tabela do imposto de renda 2026”, mas a tabela acima não mudou. O que mudou foi a redução criada pela Lei nº 15.270/2025, aplicada depois de calcular o imposto pela tabela — e ela é definida pelo rendimento bruto do mês (não pela base já descontada):
• Rendimentos de até R$ 5.000: redução de até R$ 312,89 — na prática, imposto zero para salários nessa faixa.
• De R$ 5.000,01 a R$ 7.350: redução parcial, calculada por fórmula (R$ 978,62 − 0,133145 × rendimentos), que diminui conforme o salário sobe.
• Acima de R$ 7.350: sem redução.
A redução é aplicada sobre o imposto já calculado e é limitada a ele: nunca gera IRRF negativo — no mínimo, o imposto zera.
Exemplo do efeito: sem a redução, um salário de R$ 5.000 pagaria R$ 312,89 de IRRF em 2026. Com a redução, paga R$ 0. Já um salário de R$ 7.000 tem a redução bem pequena (cerca de R$ 46) porque está perto do limite de R$ 7.350 — o imposto fica em R$ 754,75.
Como calcular o IRRF em 2026: passo a passo
O cálculo do IRRF sobre o salário segue sempre a mesma ordem. Veja com um salário de R$ 6.000:
- Desconte o INSS primeiro. Salário R$ 6.000 → INSS de R$ 641,52 (pela tabela progressiva — veja a tabela do INSS 2026).
- Monte a base de cálculo. A folha compara duas opções e usa a mais vantajosa para você: (a) salário − INSS − R$ 189,59 por dependente − pensão alimentícia judicial, ou (b) salário − desconto simplificado de R$ 607,20. Para R$ 6.000 sem dependentes: (a) 6.000 − 641,52 = R$ 5.358,48; (b) 6.000 − 607,20 = R$ 5.392,80. Vale a menor base: R$ 5.358,48.
- Aplique a tabela. Base de R$ 5.358,48 está na faixa de 27,5%: 5.358,48 × 27,5% − R$ 908,73 = R$ 564,85.
- Aplique a redução de 2026. O salário bruto (R$ 6.000) está entre R$ 5.000,01 e R$ 7.350: redução = 978,62 − (0,133145 × 6.000) = R$ 179,75.
- Resultado: 564,85 − 179,75 = R$ 385,10 de IRRF no mês.
É por isso que a alíquota efetiva do IRRF é bem menor que os 27,5% da tabela: nesse exemplo, R$ 385,10 sobre R$ 6.000 = 6,42% efetivos. A alíquota da tabela só incide, com a parcela a deduzir, sobre a base já reduzida pelo INSS.
Por que você pode encontrar R$ 382,88 em exemplos da Receita Federal? Nos exemplos oficiais de aplicação da Lei nº 15.270/2025, o INSS usado para o salário de R$ 6.000 foi o da tabela de 2025 (R$ 649,60) — a vigente quando aqueles exemplos foram publicados. Com a tabela do INSS de 2026 (Portaria Interministerial MPS/MF nº 13/2026), o INSS sobre R$ 6.000 é R$ 641,52, e o IRRF correto para 2026 é R$ 385,10, como calculado acima. A regra da redução é a mesma; o que muda é o ano da tabela do INSS.
Quanto desconta de IRRF em cada salário? Tabela 2026
Valores calculados com as regras oficiais de 2026, salário CLT sem dependentes e sem outros rendimentos:
| Salário bruto | INSS | IRRF 2026 |
|---|---|---|
| R$ 2.000 | R$ 155,69 | R$ 0,00 |
| R$ 3.000 | R$ 248,61 | R$ 0,00 |
| R$ 4.000 | R$ 368,61 | R$ 0,00 |
| R$ 5.000 | R$ 501,52 | R$ 0,00 |
| R$ 6.000 | R$ 641,52 | R$ 385,10 |
| R$ 7.000 | R$ 781,52 | R$ 754,75 |
| R$ 8.000 | R$ 921,52 | R$ 1.037,85 |
| R$ 10.000 | R$ 988,09 | R$ 1.569,55 |
| R$ 15.000 | R$ 988,09 | R$ 2.944,55 |
Dependentes reduzem o imposto: cada dependente tira R$ 189,59 da base (na opção das deduções legais). Um salário de R$ 7.000 com 2 dependentes paga R$ 650,48 de IRRF, contra R$ 754,75 sem dependentes. E para ver o salário final, com INSS e IRRF juntos, use a calculadora de salário líquido.
IRRF no adiantamento, nas férias, no 13º e no aluguel
- Adiantamento salarial: o IRRF é calculado sobre o total do mês. Como o adiantamento é parte desse total, na prática das folhas de pagamento a empresa costuma reter uma parte já no adiantamento e completar (ou ajustar) no pagamento final, conforme a rotina de cada folha. Não é cobrança em dobro: a soma das retenções do mês é o imposto daquele salário.
- Férias: o IRRF das férias é calculado em separado do salário do mês, com a mesma tabela e a redução de 2026.
- 13º salário: tem tributação exclusiva — calculado sozinho, sem somar com o salário de dezembro. Veja os valores no guia do décimo terceiro.
- Aluguel recebido: se o inquilino é pessoa jurídica, ela retém o IRRF na fonte ao pagar. Se é pessoa física, quem recebe o aluguel recolhe o imposto todo mês pelo carnê-leão, usando a tabela mensal do imposto de renda.
⚠️ Retido na fonte não é o imposto final do ano
O IRRF é uma antecipação. Na declaração anual do IRPF, entram todos os rendimentos e deduções do ano (saúde, educação, dependentes): se o total retido for maior que o imposto devido, a diferença volta como restituição; se for menor, você paga o restante. Guarde os informes de rendimentos de todas as fontes.
Quer saber o seu IRRF exato — e quanto sobra de salário? Calcule com INSS e imposto de renda juntos, nas regras de 2026.
Dúvidas frequentes sobre o IRRF
O que significa IRRF?
IRRF significa Imposto de Renda Retido na Fonte. É o imposto de renda descontado direto do pagamento — no salário, na aposentadoria ou em outro rendimento — pela fonte pagadora, que repassa o valor ao governo. Você recebe já líquido desse imposto.
Qual a diferença entre IRRF e IRPF?
O IRPF é o Imposto de Renda da Pessoa Física, apurado sobre os rendimentos do ano. O IRRF é a antecipação mensal desse imposto, retida na fonte. Na declaração anual, os dois são comparados: reteve a mais, há restituição; reteve a menos, paga-se a diferença.
A partir de qual salário desconta IRRF em 2026?
Na prática, salários de até R$ 5.000 não têm desconto em 2026, por causa da redução da Lei nº 15.270/2025 (considerando só o salário, sem outros rendimentos). Pela tabela, a isenção formal vai até a base de cálculo de R$ 2.428,80 — e a redução amplia esse efeito até os R$ 5.000 de rendimento bruto.
O IRRF é descontado todo mês?
Sim. A retenção é mensal, feita em cada pagamento de rendimento tributável: salário do mês, adiantamento (sobre o total do mês), férias (em separado) e 13º salário (tributação exclusiva, também em separado).
Como calcular o IRRF de um salário de R$ 6.000?
Desconte o INSS (R$ 641,52), monte a base com a dedução mais vantajosa (R$ 5.358,48), aplique a tabela de 27,5% menos R$ 908,73 (R$ 564,85) e subtraia a redução de 2026 (R$ 179,75). Resultado: R$ 385,10 de IRRF no mês, sem dependentes.
O que é a base de cálculo do IRRF?
É o valor sobre o qual a tabela é aplicada: o rendimento bruto menos as deduções. Na folha, a empresa usa a opção mais vantajosa entre as deduções legais (INSS, R$ 189,59 por dependente e pensão alimentícia judicial) e o desconto simplificado mensal de R$ 607,20.
Quanto vale cada dependente no IRRF 2026?
Cada dependente reduz a base de cálculo em R$ 189,59 por mês, na opção das deduções legais. Exemplo: um salário de R$ 7.000 com 2 dependentes paga R$ 650,48 de IRRF, contra R$ 754,75 sem dependentes.
Pode descontar IRRF no adiantamento salarial?
Pode. O imposto é calculado sobre o total do salário do mês, e o adiantamento faz parte desse total. Muitas empresas retêm uma parte já no adiantamento e ajustam no pagamento final — a soma do mês é um imposto só, não há cobrança em dobro.
Quem ganha R$ 5.000 paga imposto de renda em 2026?
Sobre o salário, não. Em 2026, a redução da Lei nº 15.270/2025 zera o IRRF de rendimentos de até R$ 5.000 — sem ela, o desconto seria de R$ 312,89. Isso vale para o rendimento do salário; outros rendimentos tributáveis no mesmo mês entram na conta da declaração anual.
O que é o desconto simplificado de R$ 607,20?
É uma dedução fixa mensal que pode substituir as deduções legais (INSS, dependentes e pensão) no cálculo do IRRF. A fonte pagadora compara as duas opções todo mês e aplica a que resultar em menor imposto para o trabalhador.
Aluguel também tem IRRF?
Tem imposto de renda mensal, sim. Se o inquilino é pessoa jurídica, ela retém o imposto na fonte ao pagar o aluguel. Se é pessoa física, quem recebe declara e paga todo mês pelo carnê-leão, usando a tabela mensal do imposto de renda.
O IRRF aparece onde no holerite?
Na parte de descontos do contracheque, geralmente como “IRRF”, “IR fonte” ou “imposto de renda”, ao lado do desconto do INSS. No fim do ano, todos os valores retidos aparecem somados no informe de rendimentos que a empresa entrega para a sua declaração.
Fontes oficiais
- Tabelas do imposto de renda 2026 (tabela mensal, desconto simplificado e redução) — Receita Federal (gov.br)
- Lei nº 15.270/2025 (cria a redução do imposto para rendimentos de até R$ 7.350, vigente desde 1º de janeiro de 2026) e Lei nº 9.250/1995 (tabela mensal e dedução por dependente de R$ 189,59)
- Lei nº 7.713/1988 (rendimentos sujeitos à retenção na fonte) e regras do carnê-leão para aluguéis recebidos de pessoa física
Valores verificados em outubro de 2026 nas tabelas oficiais da Receita Federal. Os exemplos consideram salário CLT mensal, sem dependentes (salvo indicação) e sem outros rendimentos; quem tem outras rendas no mês pode ter retenção diferente. Em janeiro de 2027 pode haver nova tabela ou nova faixa de redução — este guia será atualizado.
Atualizado em outubro de 2026.